- ۳۰ شهریور ۱۴۰۵ - ۱۰:۳۵
- زمان مطالعه : 6 دقیقه
- کد خبر 423622
- پرینت

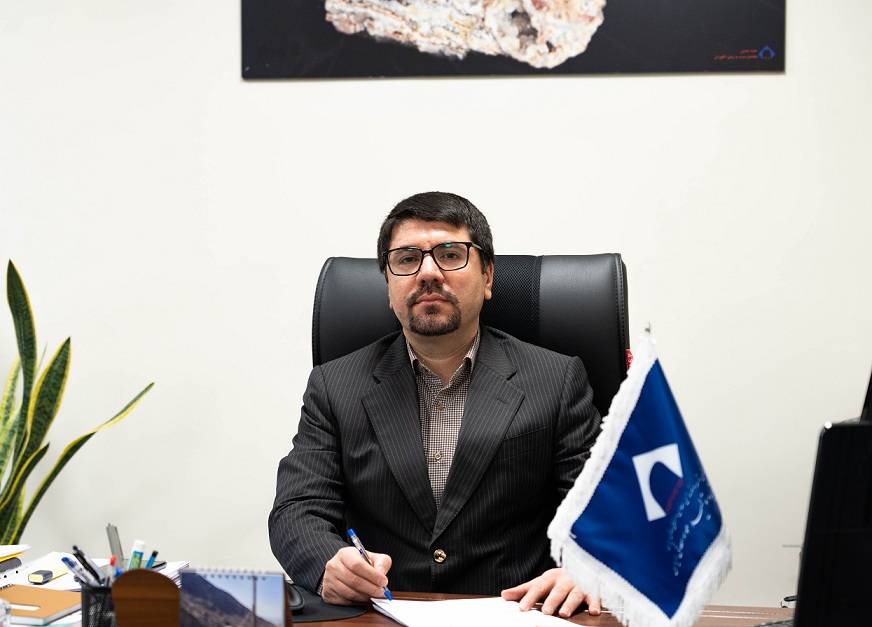
اللهیار صالحی، مدیر نظارت بر شرکتهای شرکت سرمایهگذاری آتیه صبا، در گفتوگویی اختصاصی با روابط عمومی این شرکت، از فرایند نظارت بر شرکتهای تابعه، نحوه سنجش تحقق اهداف، پیگیری تکالیف مجامع، بررسی مصوبات هیئتمدیرهها، پاسخگویی به نهادهای نظارتی، ایجاد همافزایی میان شرکتها و برنامههای پیشرو برای استقرار بانک جامع اطلاعات عملکردی سخن گفت. آنچه در ادامه میخوانید، حاصل این گفتوگوست.
وقتی از «نظارت بر شرکتها» صحبت میکنیم، دقیقاً از چه فرایندی سخن میگوییم؟ این نظارت از کجا آغاز میشود و تا کجا ادامه پیدا میکند؟
نظارت بر شرکتهای تابعه در یک هلدینگ چندرشتهای، تنها به بررسی صورتهای مالی یا دریافت گزارشهای دورهای محدود نمیشود؛ پشت هر تصمیم اصلاحی، ساعتها تحلیل دادههای مالی و عملیاتی، پیگیری تکالیف مجامع، بررسی مصوبات هیئتمدیرهها، پاسخگویی به نهادهای نظارتی و تعامل مستمر با مدیران شرکتها قرار دارد.
در حال حاضر هر یک از کارشناسان مدیریت نظارت بر شرکتها، مسئولیت پایش مستمر تعدادی از شرکتهای کنترلی هلدینگ را بر عهده دارند. این پایش هم حوزه فعالیتهای عملیاتی شرکتها و هم عملکرد مالی آنها را در بر میگیرد. موضوع فقط دریافت گزارش یا شناسایی ضعفها نیست. تلاش ما این است که در کنار بررسی عملکرد شرکتها، در صورت امکان راهکار ارائه کنیم و زمینهای برای بهبود فعالیت آنها فراهم آوریم. در واقع، جهتگیری اصلی این مدیریت کمک به شرکتها برای حرکت در مسیر اهداف تعیینشده هلدینگ است.
آتیه صبا یک هلدینگ چندرشتهای است و شرکتهای آن از نظر ماهیت فعالیت، اندازه، و مدل کسبوکار تفاوتهای جدی دارند. با وجود این تنوع آیا میتوان عملکرد همه شرکتها را با یک خطکش سنجید؟
مدیریت این تنوع، یکی از چالشبرانگیزترین بخشهای نظارت در یک هلدینگ چندرشتهای است؛ زیرا با مجموعهای از شرکتها مواجهیم که هرکدام اقتضائات عملیاتی، مسائل مالی، محدودیتها و اولویتهای متفاوتی دارند. برخی شرکتها نیز به دلیل گستردگی فعالیت، شرایط خاص مالی، مسائل جاری یا حجم تکالیف، به بررسی و پیگیری بهمراتب بیشتری نیاز دارند و زمان و انرژی بیشتری از کارشناس مسئول میگیرند. بنابراین، نمیتوان همه شرکتها را با یک الگوی ثابت ارزیابی کرد و برای نظارت بر هرکدام باید متناسب با ماهیت فعالیت و شرایط همان بنگاه عمل کرد.
کارشناسان مدیریت نظارت بر شرکتها، علاوه بر برخورداری از دانش تخصصی مالی و توانایی تحلیل حرفهای صورتهای مالی و دادههای عملیاتی، تجربه اجرایی نیز دارند. این ترکیب دانش و تجربه به آنها کمک میکند مسائل شرکتها را صرفاً در قالب اعداد و گزارشها نبینند، بلکه آثار تصمیمات مدیریتی را بر عملکرد واقعی بنگاه تشخیص دهند، نقاط ضعف و انحرافات را دقیقتر شناسایی کنند و در صورت امکان، راهکارهای متناسبتری برای بهبود عملکرد ارائه دهند.
صورتهای مالی معمولاً تصویری از عملکرد گذشته ارائه میکنند. شما چگونه تشخیص میدهید که یک شرکت در مسیر اهداف تعیینشده حرکت میکند یا در حال فاصلهگرفتن از آنهاست؟
برای ارزیابی عملکرد شرکتها، شاخصهای مختلفی مانند میزان فروش، بهای تمامشده، وضعیت جذب نیروی انسانی و سایر مؤلفههای مالی و عملیاتی بررسی میشوند. هدف این است که مشخص شود آیا شرکت در مسیری حرکت میکند که برای دوره یکساله آن تعیین شده است یا خیر.
برخی اهداف نیز ماهیتی بلندمدت دارند و طبیعتاً نمیتوان تحقق آنها را در یک سال سنجید. در این موارد، با همکاری مدیریت برنامهریزی و بودجه، در جلسات دورهای بررسی بودجه شرکتها حضور پیدا میکنیم و عملکرد آنها را مورد ارزیابی قرار میدهیم. در مرحله تدوین بودجه نیز باید بررسی شود که اهداف پیشبینیشده، با توجه به ظرفیتها و محدودیتهای هر شرکت، تا چه اندازه واقعبینانه و دستیافتنی هستند.
تکالیفی که در مجامع تعیین میشوند، چگونه از صورتجلسه به اقدام عملی در شرکتها تبدیل میشوند؟
مدیریت امور مجامع در زمان برگزاری مجامع، تکالیفی را برای شرکتها تعیین میکند و یکی از وظایف مدیریت نظارت بر شرکتها، پیگیری مستمر نحوه اجرای این تکالیف در طول سال است. به این ترتیب، ارتباط میان دو مدیریت زیرمجموعه معاونت نظارت بر شرکتها، یک فرایند پیوسته را شکل میدهد؛ تصمیم و تکلیف در مجمع مشخص میشود و نحوه اجرای آن در شرکت، مورد پیگیری و ارزیابی قرار میگیرد.
علاوه بر این، مصوبات هیئتمدیره شرکتهای تابعه نیز بررسی میشوند تا مشخص شود آیا این مصوبات در چارچوب حاکمیت شرکتی و دستورالعملهای ابلاغی هلدینگ قرار دارند یا خیر. اخذ و بررسی برنامههای مدیریتی شرکتها، شناسایی نقاط ضعف و پیگیری اقدامات اصلاحی نیز بخش دیگری از همین فرایند است.
یکی از راهبردهای کلان مورد تأکید مدیریت ارشد هلدینگ، ایجاد همافزایی میان شرکتهای تابعه است. این رویکرد چگونه دنبال میشود؟
یکی از موضوعاتی که در مدیریت نظارت بر شرکتها بهصورت جدی دنبال میکنیم، ایجاد همافزایی میان شرکتهای عضو خانواده آتیه صباست. نمونههای موفقی نیز در این زمینه شکل گرفته است؛ از جمله همکاری میان شرکت تجهیزات ایمنی راهها و آزادراه شرق سپاهان در قالب رابطه کارفرما و پیمانکار و همچنین همکاری میان شرکت پدیده نیکان صبا و آزادراه امیرکبیر و …
تأکید مدیریت عامل هلدینگ نیز بر این است که ظرفیتهای موجود در شرکتها در خدمت مجموعه قرار گیرد و همکاریهای درونگروهی از حالت بالقوه به مرحله عملیاتی برسد. ما این رویکرد را با هدف استفاده بهتر از توانمندیهای شرکتها، کاهش هزینهها و تقویت منافع کل مجموعه بطور جدی دنبال میکنیم.
وقتی یک نهاد نظارتی درباره یکی از شرکتهای تابعه سوالی مطرح میکند، مسیر تهیه پاسخ در هلدینگ چگونه طی میشود؟
پاسخگویی به نهادهای نظارتی از مسئولیتهای مهم این مدیریت است. برای تهیه پاسخها، ابتدا باید شرکتهای تابعه دریافت شود. این اطلاعات در مدیریت نظارت بر شرکتها مورد بررسی و صحتسنجی قرار گرفته، سپس تجمیع میشود و در قالب گزارش در اختیار نهاد مربوط قرار میگیرد.
در چنین ساختاری، استقرار حاکمیت داده تا چه اندازه میتواند کیفیت نظارت را تغییر دهد؟
یکی از مأموریتهای جدیدی که از سوی مدیرعامل هلدینگ به این مدیریت محول شده، ایجاد یک سیستم یکپارچه اطلاعات شرکتهای تابعه با همکاری مدیریت فناوری اطلاعات است. هدف این است که شرکتها اطلاعات خود را در یک بستر مشخص وارد کنند و ما بتوانیم به اطلاعاتی ساختاریافته، تحلیلشده و قابل اتکا دسترسی داشته باشیم.
در همین زمینه، جلسه سازندهای با مدیر فناوری اطلاعات شرکت درباره ایجاد بانک جامع دادههای عملکردی شرکتها برگزار شده است. در صورتی که این زیرساخت شکل بگیرد، میتوانیم اطلاعات مالی و عملیاتی شرکتها را بهصورت منسجمتر مشاهده و تحلیل کنیم و بهنوعی حکمرانی داده را در حوزه نظارت عملیاتی سازیم.
گزارشها تا چه اندازه میتوانند واقعیت جاری یک شرکت را نشان دهند؟ آیا برای تقویت نظارت، حضور میدانی بیشتری در دستور کار قرار دارد؟
گزارشها و اطلاعات دریافتی اهمیت زیادی دارند، اما بازدیدهای ادواری نیز کمک میکنند وضعیت واقعی شرکتها و میزان عملیاتیشدن برنامههای کوتاهمدت و میانمدت از نزدیک بررسی شود.
یکی از برنامههای سال جاری، حضور مستمرتر در شرکتهای تابعه است. این حضور میدانی میتواند شناخت کارشناسان از شرایط شرکتها را کاملتر کند و کیفیت تحلیلها و پیشنهادهای اصلاحی را افزایش دهد.
در پایان، اگر نکتهای باقی مانده است، بفرمایید.
معتقدم نظارت مؤثر نباید صرفاً به دنبال پیدا کردن ایراد باشد؛ بلکه باید به مدیران کمک کند تصویر دقیقتری از وضعیت شرکت، ریسکها، فرصتها و مسیر پیشرو داشته باشند. هدف نهایی نظارت، کمک به حفظ و ارتقای منافع و ارزش داراییهای مجموعه است. هرچه نظارت بر پایه دادههای دقیق، تحلیل مستمر، ارتباط مؤثر با شرکتها و شناخت واقعی از فضای کسبوکار آنها انجام شود، میتواند نقش مؤثرتری در بهبود عملکرد شرکتها و تحقق اهداف هلدینگ ایفا کند.
انتهای پیام/
برای مطالعه جدیدترین تحلیلها و رویدادهای اقتصادی، به سایت تجارت گردان مراجعه کنید.
https://tejaratgardan.ir/?p=423622